こんにちは、きゃむです!
かなり久しぶりの更新になりました。少し間が空いてしまいましたが、今回は今の相場をどう見ているのか、そして中長期で気になっているテルモ(4543)について書いていきます。
今の私のスタンスは、「積極的に株を買い進めることには慎重。ただし、買いたい企業のチェックは続ける」というものです。
日米ともに金利の上昇が気になっており、この傾向が続くうちは、あまり大きく買いに向かいたいとは思っていません。一方で、相場全体が弱いときこそ、以前から気になっていた企業を納得できる価格で買える可能性もあります。
その候補として、今注目しているのがテルモです。
金利が上がっている間は、無理に買わなくてもいい
最近の相場で特に見ているのは、日米の長期金利です。
米国では9月10日に10年国債利回りが4.946%まで上昇。日本でも9月11日午前に長期金利が一時2.970%に上昇したと報じられています。金利の動きが、株式市場を考えるうえで無視できなくなっています。(米国市場の報道/日本の長期金利の報道)
金利と株価は、よくシーソーのような関係に例えられます。
債券の利回りが高くなれば、株式にもそれに見合うリターンが求められます。また、企業の資金調達コストが上がったり、将来の利益に対して投資家が払える価格が下がったりすることも、株価の重荷になります。
もちろん、金利が上がれば必ず株が下がるわけではありません。景気や企業利益の成長が強ければ、金利と株価が一緒に上がることもあります。
それでも私は、金利が上がり続ける局面では、好業績だけを理由に強気になるのは難しいと感じています。
利益が伸びても、市場が許容するPERが下がれば株価は上がらない。そうした展開も考えると、今は焦って買うより、買える余力を残しておきたいところです。
それでも中長期で気になるテルモ
そんな相場の中でも、買いたい候補として見ているのがテルモです。
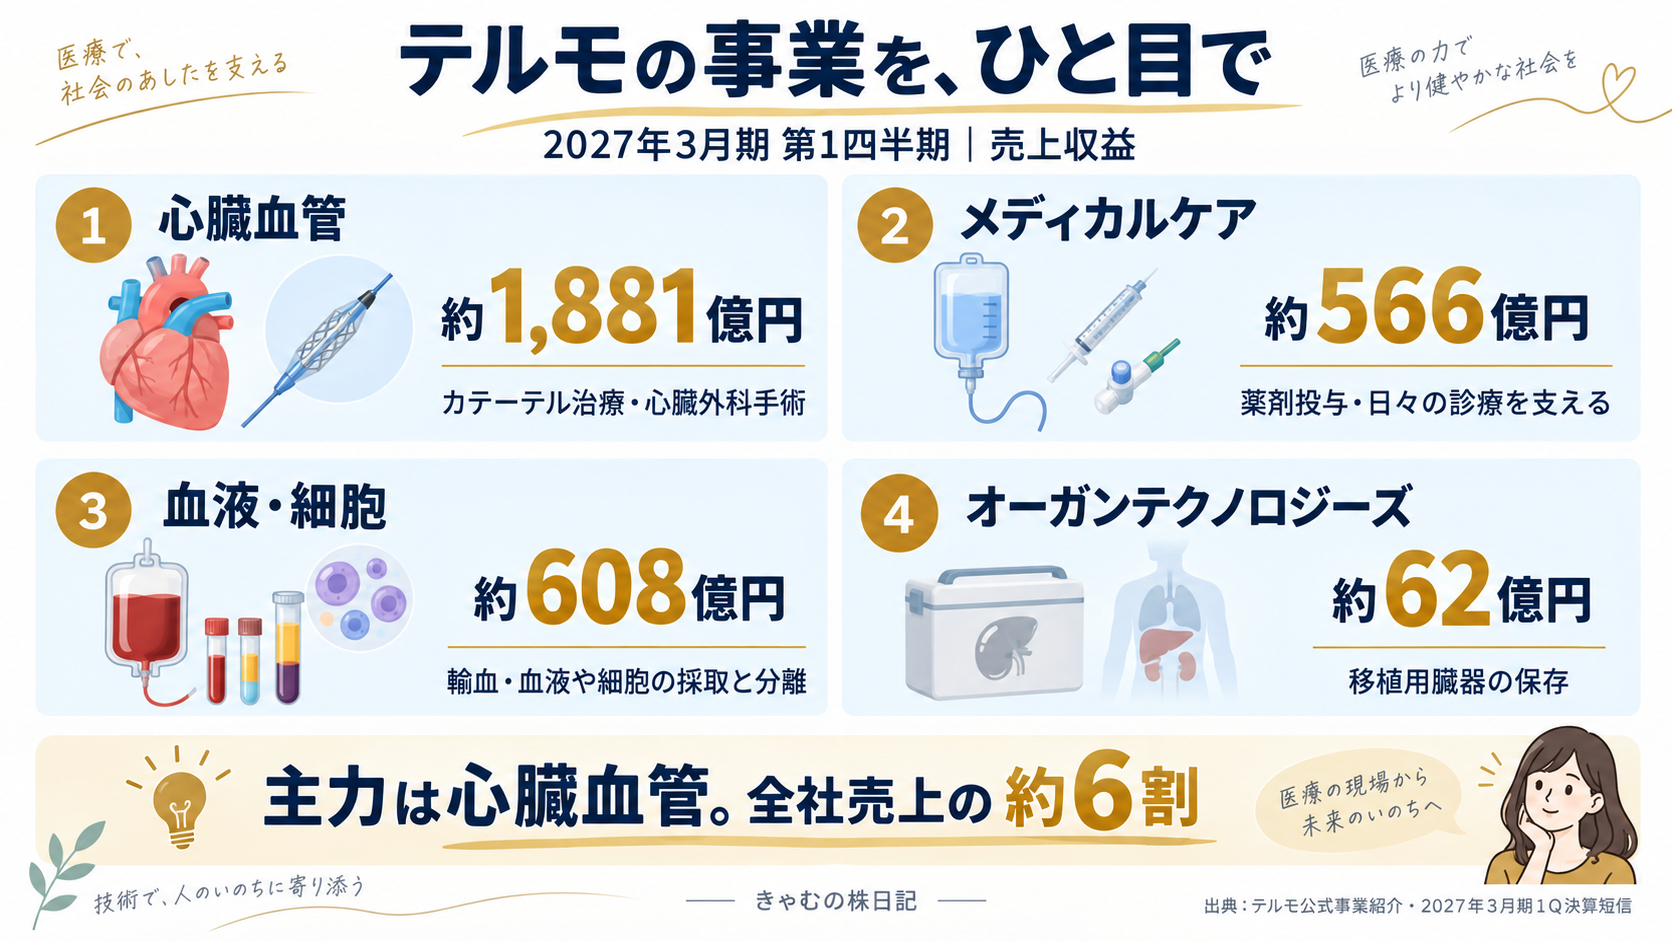
テルモは心臓血管領域や血液・細胞テクノロジーなどを手がける医療機器メーカーです。直近の2027年3月期第1四半期は、売上収益が前年同期比19.9%増の約3,118億円。為替の影響を除いても9.4%増収でした。会社は、医療需要の拡大や主要事業の販売好調を説明しています。(テルモ・第1四半期決算短信)
医療需要は、景気が悪くなったからといって簡単になくなるものではありません。この事業の性質は、中長期で企業を選ぶうえで魅力だと思います。
ただし、医療機器メーカーだから株価も安定する、というわけではありません。テルモも海外事業が大きく、為替やコスト、各国の医療制度などの影響を受けます。
その点を踏まえても、事業の成長を追いながら中長期で保有を考えたい企業の一つです。
過去のPERと比べると、買いやすく感じる
テルモを気にしているもう一つの理由は、株価の評価水準です。
過去の予想PER推移を見ると、2024年秋から2025年初めには30倍台で取引されていた時期がありました。その頃と比べると、今はずいぶん買いやすくなったように感じます。(テルモの予想PER推移)
ただ、ここは少し丁寧に見ておきたいところです。
テルモは8月7日に通期業績予想を上方修正し、予想EPS、つまり1株当たり利益を112.06円から130.91円へ引き上げました。この修正には、米国関税の還付と和解金の受領が反映されています。
株価を2,200円と仮定して計算すると、次のようになります。
| 計算に使う予想EPS | 2,200円でのPER |
|---|---|
| 上方修正後の130.91円 | 約16.8倍 |
| 上方修正前の112.06円 | 約19.6倍 |
※会社公表EPSから筆者計算。修正前EPSは比較用であり、一時要因を厳密に除いた利益予想ではありません。(テルモ・業績予想修正のお知らせ)
見かけのPERが低くなった理由には、株価だけでなく、利益予想の変化もあるわけです。
それでも、修正前の予想利益で考えて約20倍という水準は、以前の評価と比べて検討しやすいと感じます。
一方で、今は金利環境も違います。過去に30倍以上だったから、また同じ倍率に戻ると決めつけるつもりはありません。今後も利益を伸ばせるのかを確認しながら、価格の魅力を考えていきたいです。
2,200円付近をどう見るか
チャートでは、私は2,200円付近を意識しています。
このあたりは比較的堅いラインではないかと見ており、中長期で買うことを考えるなら、気になる価格帯です。
ただし、2,200円で必ず止まるとは考えていません。相場全体が崩れれば、個別企業の業績が良くても売られることがあります。
そのため、価格に到達したかどうかに加えて、その付近で売りが落ち着くか、下げた後に買いが入るかも見たいところです。
もし2,200円を終値で明確に割り込み、戻れない状態が続くなら、支持ラインとしての見方は考え直す必要があります。中長期で魅力を感じる企業でも、最初から下値を決めつけずに向き合いたいと思っています。
今は慎重に、買いたい企業の準備をする
今の私は、日米の金利上昇が続く限り、株を積極的に買い進めることには慎重です。
ただ、買いを控えることと、企業を調べなくなることは別だと思っています。相場が弱いうちに候補を整理しておけば、自分が納得できる場面で判断しやすくなります。
テルモについては、過去と比べたPERの低下と、2,200円付近の値動きに注目しています。今後は金利の動向に加え、一時的な利益を除いても事業が成長しているかを確認していきたいです。
久しぶりの更新となりましたが、これからも自分の判断や迷ったことを、株日記として残していこうと思います。
関連記事:PERとは?計算方法と見方を初心者向けに解説/株で最も大切なのは資金管理
情報確認日:2026年9月11日。金利は本文記載時点の数値です。本記事は筆者個人の投資記録・見解であり、特定銘柄の売買を推奨するものではありません。

コメント