こんにちは、きゃむです!
前回の株日記では、株の購入には慎重になっている一方で、中長期で気になっている企業としてテルモ(4543)を取り上げました。
医療機器を扱う企業として成長を期待していますが、何より気になっているのは株価の評価水準です。
「以前に比べてPERが低くなっている。今の価格なら、買いを検討してもよいのでは?」
今回はこの感覚が数字でも説明できるのか、決算と株価を整理してみます。
先に結論を書くと、私は2,200円前後を中長期で購入を検討したい価格帯と考えています。ただし、表示されているPERだけで大幅な割安と判断するのは避けたいところです。
この記事では、次の点を見ていきます。
- テルモの事業と、中長期で成長を見るポイント
- 過去と比べて、テルモのPERはどの程度低くなっているのか
- 好決算のうち、継続的な成長と一時的な利益をどう見分けるか
- 2,200円前後で買う場合、どんなリスクを考えておくか
テルモは何の会社?主力は心臓や血管の治療を支える医療機器
テルモと聞くと、体温計や血圧計を思い浮かべる方もいるかもしれません。
しかし、投資対象として見るときに押さえておきたいのは、心臓や血管の治療に使われる医療機器が、事業の中心になっていることです。
事業の全体像を、決算上の4つの区分で整理してみます。
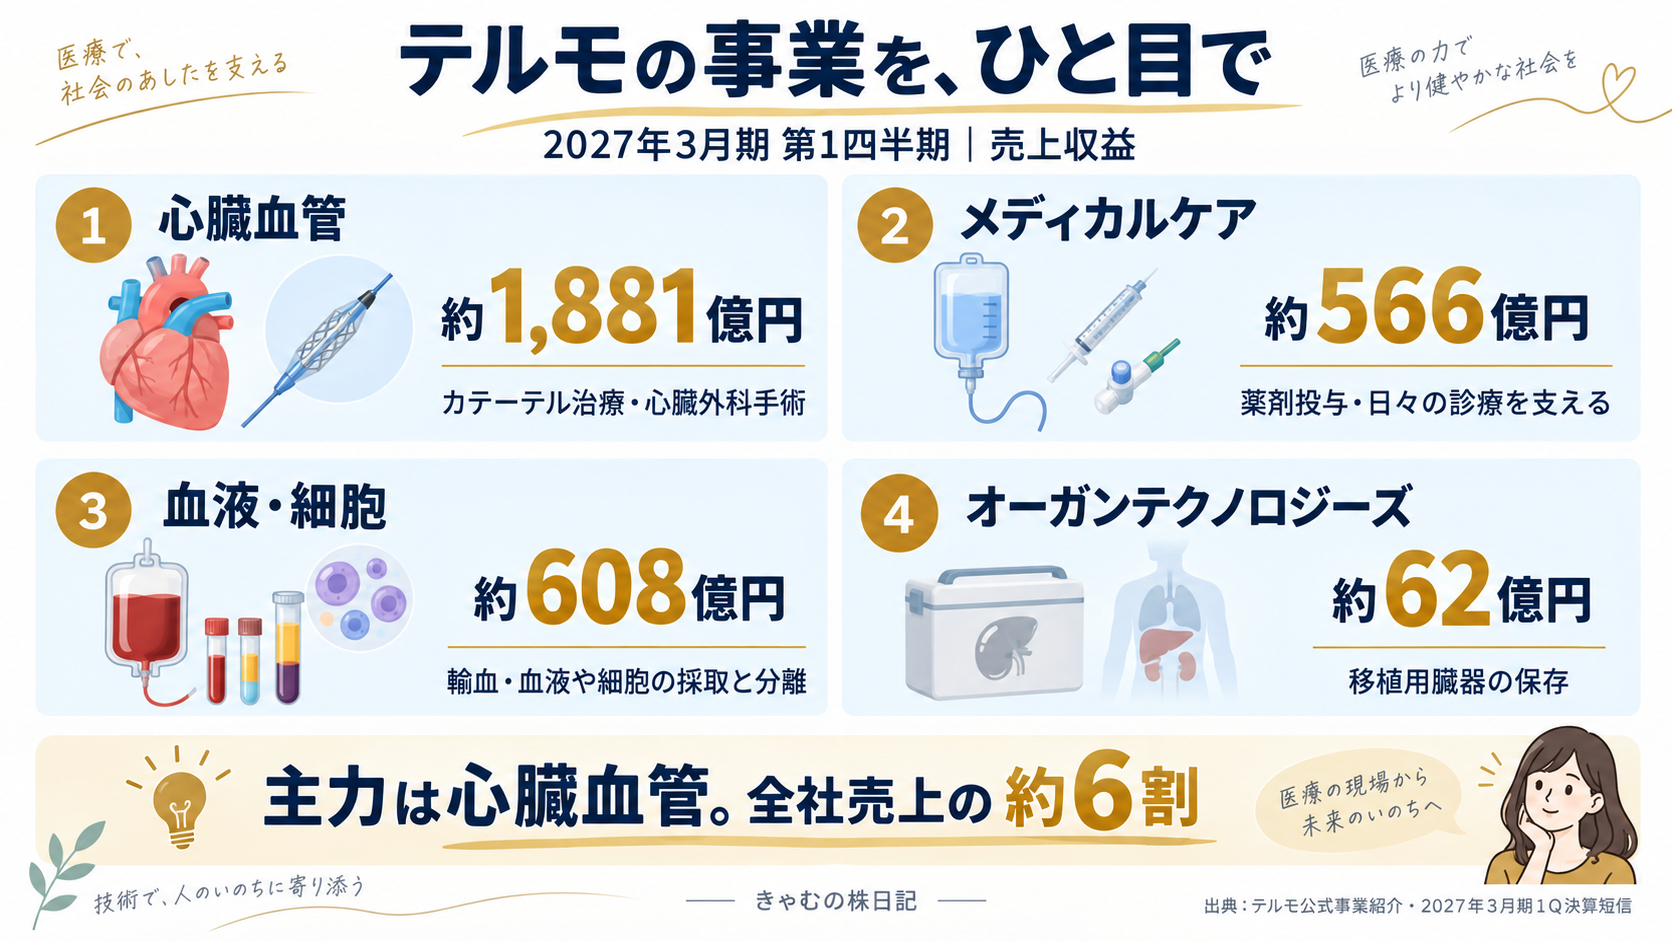
| 事業区分 | 何を支える事業か | 第1四半期の売上収益 |
|---|---|---|
| 心臓血管 | カテーテル治療や心臓外科手術 | 約1,881億円 |
| メディカルケアソリューションズ | 日常の診療・薬剤投与・患者のケア | 約566億円 |
| 血液・細胞テクノロジー | 輸血医療や血液・細胞の採取、分離 | 約608億円 |
| オーガンテクノロジーズ | 移植用臓器の保存 | 約62億円 |
※2027年3月期第1四半期。事業内容は公式事業紹介、売上収益は決算短信を参照。端数処理により合計は一致しない場合があります。
主力は、身体への負担を抑えた治療を支える「心臓血管」
心臓血管カンパニーは、全社売上のおよそ6割を占める主力です。
例えば、血管の中に細い管を通して治療を行うカテーテル治療では、目的の場所まで器具を導くガイドワイヤーや、狭くなった血管を広げるバルーン、ステントなどが使われます。テルモは、こうした治療を支える製品を展開しています。公式:インターベンショナルシステムズ事業
また、心臓外科手術などで使う人工肺・人工心肺関連製品も扱っています。公式:カーディオバスキュラー事業
私が中長期で注目したいのは、単に「医療機器を売っている」ことではありません。治療の現場で必要になる製品を通じて、医療需要の拡大を取り込めるかという点です。
ただし、医療需要が増えても、競合に販売を奪われたり採算が悪化したりすれば、利益成長にはつながりません。需要の強さと、その需要を利益に変える力は分けて見たいと思っています。
日々の医療を支える「メディカルケアソリューションズ」
こちらは、患者さんへの薬剤投与など、身近な医療現場を支える領域です。
例えば、薬剤を投与する輸液ポンプやシリンジポンプでは、院内システムとの連携によって、投与情報の記録や医療従事者の業務を支援しています。公式:ホスピタルケアソリューション事業
製品を届けるだけでなく、医療現場の安全性や使いやすさ、業務の効率化まで支える事業と捉えると、イメージしやすいと思います。
輸血から細胞治療まで支える「血液・細胞テクノロジー」
この事業は、血液や細胞を採取・分離する技術を中心に、血液センターや病院、研究機関、製薬企業などを支えています。公式:血液・細胞テクノロジーカンパニー
ここで押さえておきたいのは、細胞治療という成長分野だけの事業ではなく、日々必要とされる輸血医療も支えていることです。
私は、新しい医療への期待と、既存事業の着実な成長の両方を確認していきたいと考えています。
将来の広がりを見たい「オーガンテクノロジーズ」
新しい領域として、移植用臓器の保存に関わる事業もあります。
主な製品は、提供された肝臓を移植先の病院へ届ける際に保存する装置です。臓器保存の制約を減らし、移植の機会を広げることを目指しています。公式:オーガンテクノロジーズ事業
現時点では他の事業に比べて売上規模は小さいため、私はこの分野だけを理由に株価を高く評価するのではなく、将来の成長候補として追っていきたいと思っています。
投資対象としては「国内の医療需要」だけを見ない
もう一つ重要なのは、テルモが海外売上の大きい企業であることです。
第1四半期の海外売上は約2,570億円で、全社の約82%を占めています。国内の高齢化だけでなく、海外での製品販売や為替の影響も重要になります。第1四半期決算短信
私としては、主力の心臓血管を中心に、海外で売上と利益を伸ばし続けられるかが、中長期の評価を考える軸になります。
こうした事業の成長性を踏まえたうえで、今の株価が割安なのかをPERと利益の中身から確認していきます。
過去と比べると、株価の評価は低くなっている
テルモの2026年9月11日終値は2,246円です。株価時系列
過去の予想PERを確認すると、2024年9月12日は約30.7倍、同年10月11日は約35.9倍でした。一方、2026年9月11日は約17.2倍となっています。予想PERの推移
以前より、利益に対して低い株価で取引されていることは確認できます。
ただし、ここで「以前は30倍だったから、今も30倍まで戻る」と考えるのは少し早いと思っています。
PERは、その企業の成長期待や金利環境などによって変わります。さらに、計算に使う利益が一時的に増えていると、PERが低く見えることもあります。
そこで、まずは利益の中身を確認します。
好決算だが、増益のすべてが本業の成長ではない
2027年3月期第1四半期の主な実績は、次のとおりです。
| 項目 | 実績 | 前年同期比 |
|---|---|---|
| 売上収益 | 約3,118億円 | +19.9% |
| 調整後営業利益 | 約796億円 | +34.7% |
| 営業利益 | 約895億円 | +60.1% |
売上収益は為替影響を除いても9.4%増えており、円安だけに頼った増収ではありません。一方、利益には米国関税の還付や受取和解金が寄与しています。第1四半期決算短信
ここで注意したいのが、「調整後営業利益」という名前です。
一時的な影響がすべて取り除かれているようにも見えますが、今回はこの指標にも関税還付の効果が含まれています。したがって、「調整後営業利益が34.7%増えた=本業の実力だけで同じだけ伸びた」とは言えません。 業績予想修正のお知らせ
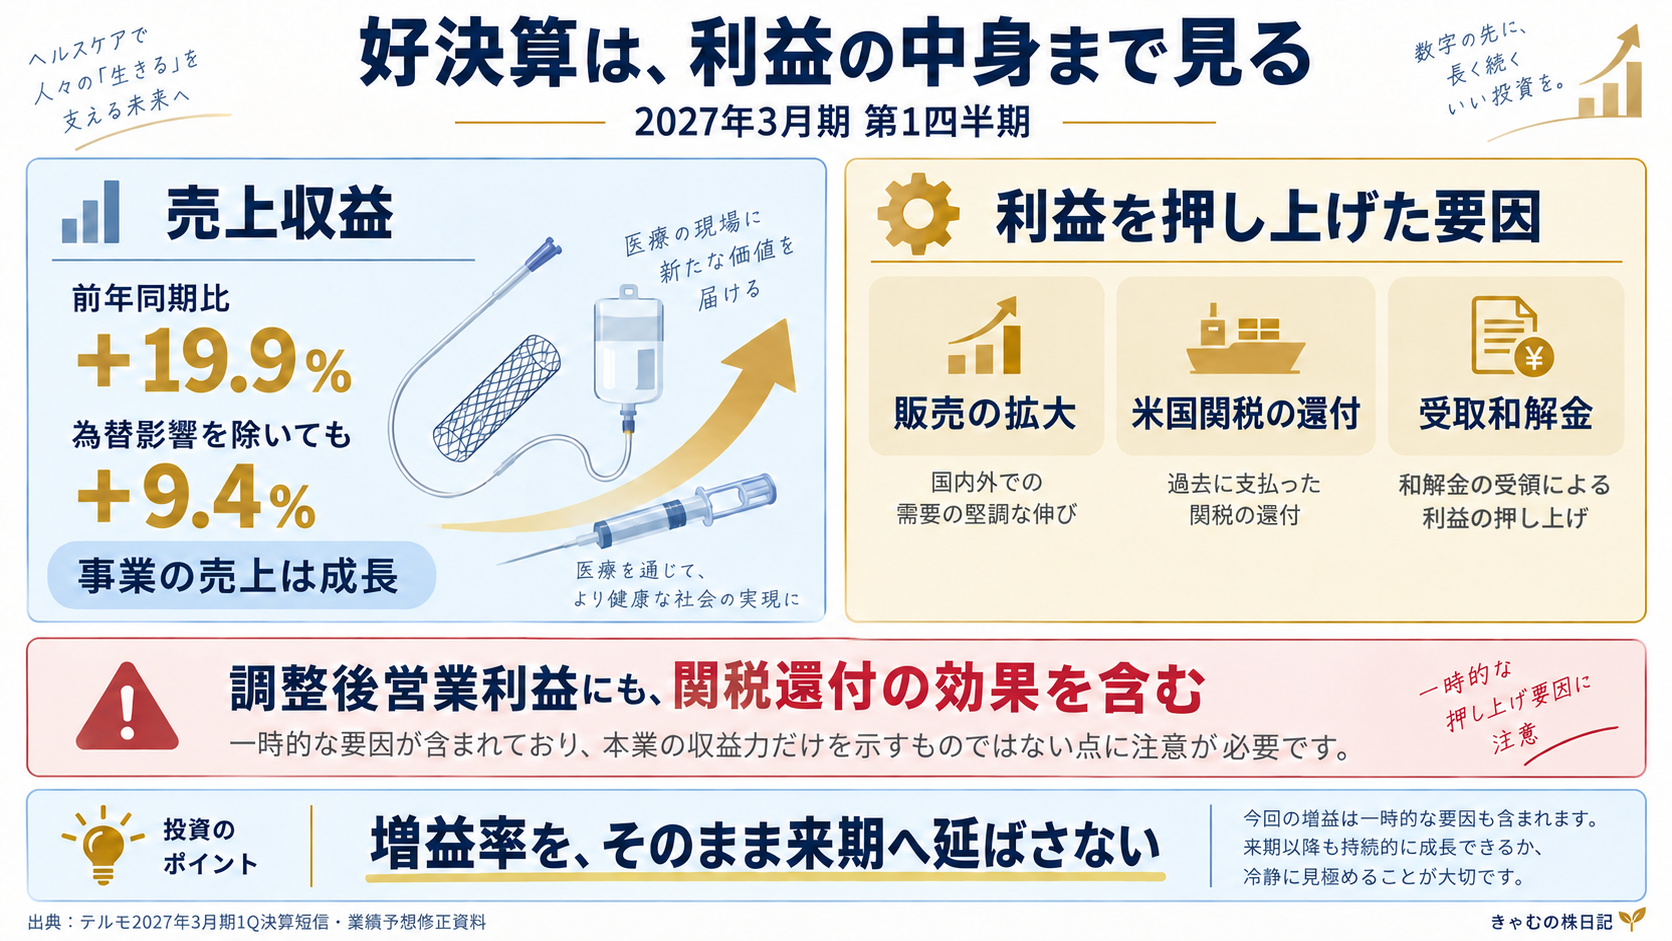
私としては、「事業の売上は伸びている。ただし、利益の伸びには追い風も乗っている」という受け止め方です。
決算が悪いわけではありません。しかし、今回の増益率をそのまま来年以降にも当てはめることはできません。
PERは「約17倍」と「約20倍」の両方から見る
テルモは8月7日、通期の予想EPSを112.06円から130.91円へ引き上げました。EPSとは、1株当たりの利益です。
会社は修正理由として、関税還付と和解金の受領を挙げています。売上収益の通期予想は変更されていません。業績予想修正のお知らせ
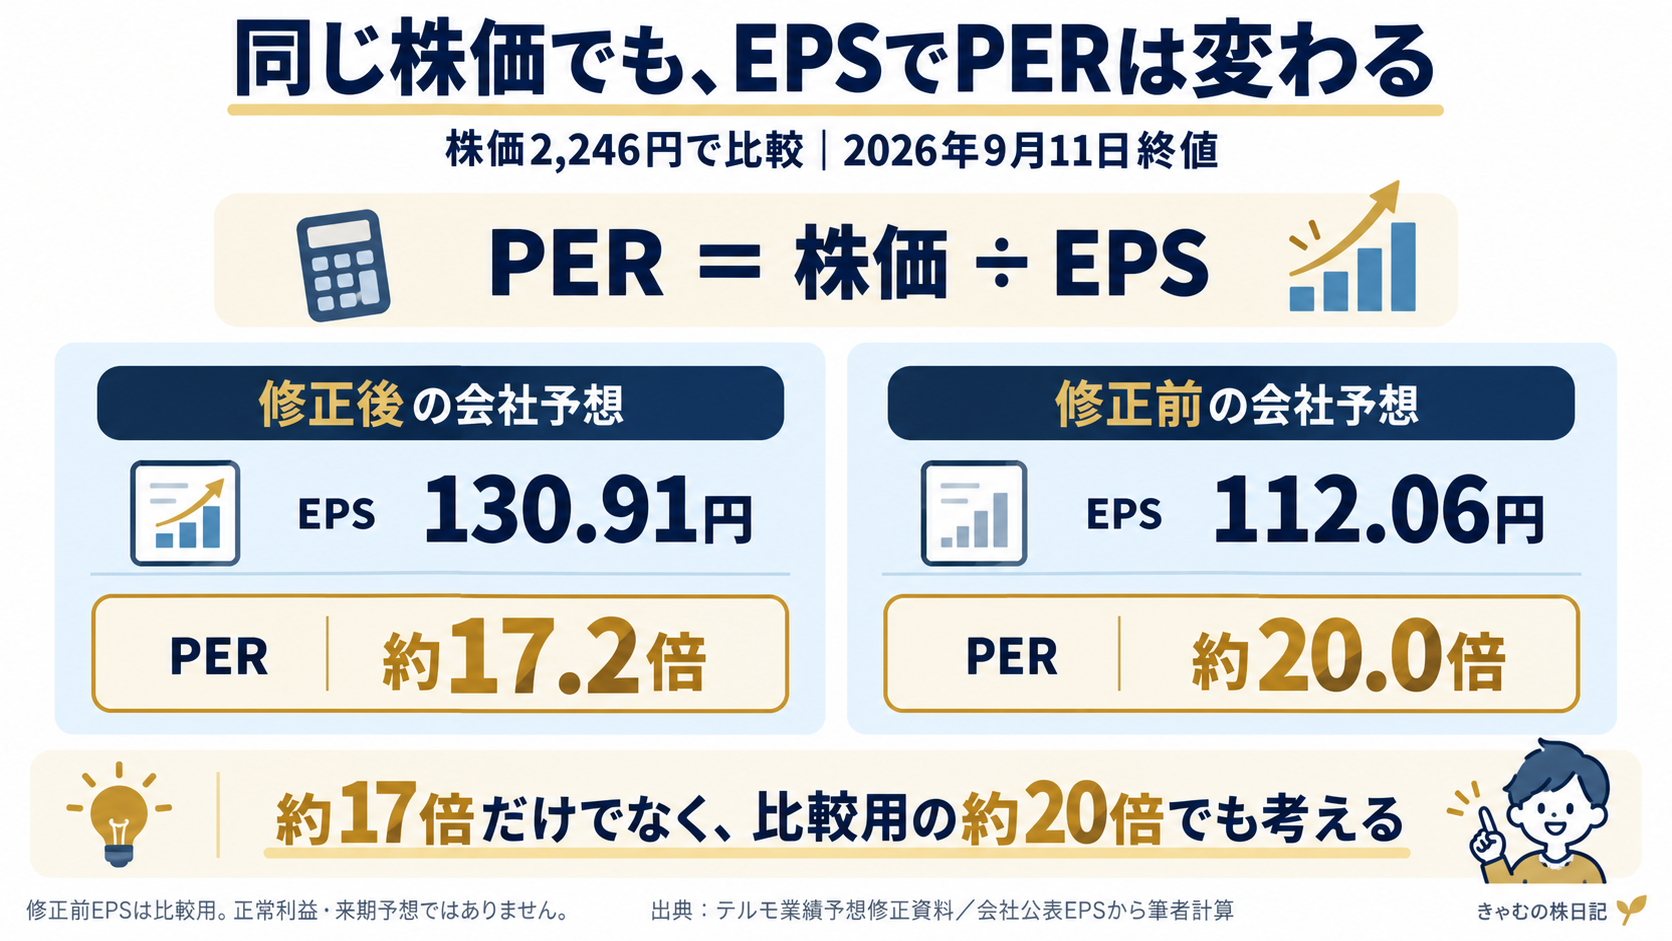
この2つのEPSを使って、PERを計算してみます。
| 計算に使うEPS | 株価2,246円の場合 | 株価2,200円の場合 |
|---|---|---|
| 修正後の130.91円 | 約17.2倍 | 約16.8倍 |
| 修正前の112.06円 | 約20.0倍 | 約19.6倍 |
※会社公表のEPSを用いた筆者計算。修正前EPSは比較用であり、一時要因を厳密に除いた正常利益や来期予想ではありません。
私が重視したいのは、下の段です。
修正後の利益で計算すると約17倍ですが、修正前の利益を基準にすると約20倍。見え方にはそれなりに差があります。
「17倍だからかなり安い」ではなく、「比較用の利益で約20倍でも、この企業を持ちたいか」と考える。
そのうえで私は、過去の評価と比べると、購入を検討しやすくなったと感じています。
一時的な利益にも価値はあります。ただ、毎年繰り返される利益と同じように評価しないことが大切だと思います。
株価が上がるには「利益」と「評価」のどちらかが必要
株価を考えるとき、私は次の関係に分けると整理しやすいと感じています。
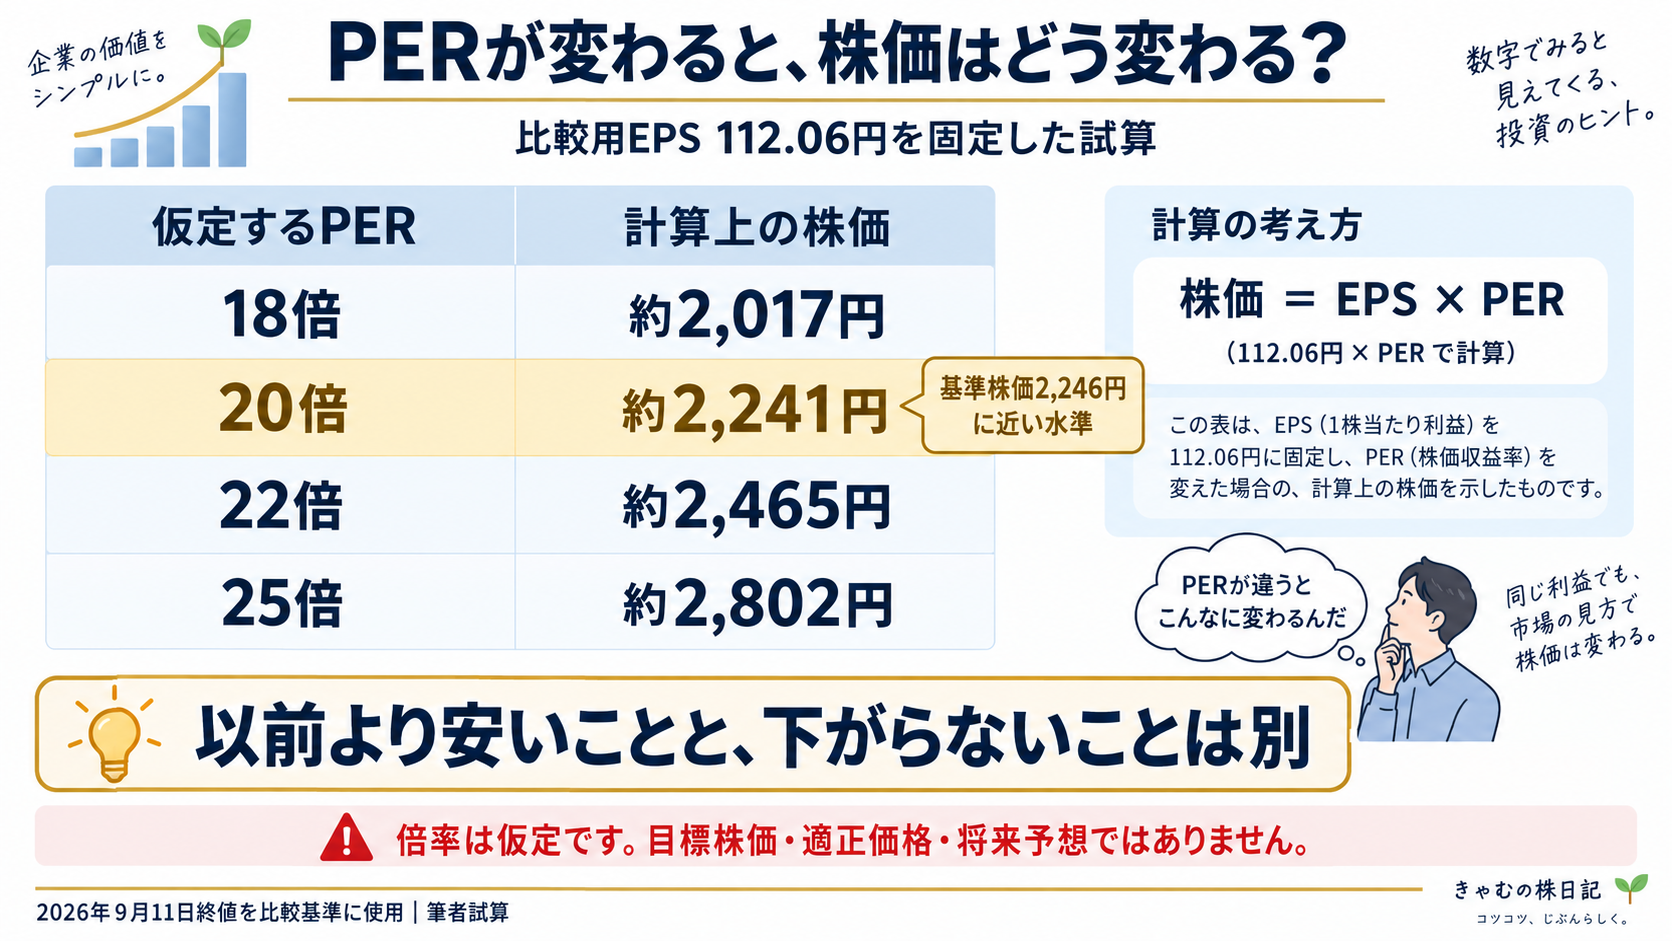
株価=EPS×PER
利益が増えるか、市場がその利益を高く評価するか。そのどちらかが株価上昇につながります。
比較用として修正前EPSの112.06円を固定し、PERだけを変えると、計算上の株価は次のようになります。
| 仮定するPER | 計算上の株価 | 2,246円との比較 |
|---|---|---|
| 18倍 | 約2,017円 | 約-10% |
| 20倍 | 約2,241円 | ほぼ同水準 |
| 22倍 | 約2,465円 | 約+10% |
| 25倍 | 約2,802円 | 約+25% |
※倍率は感応度を見るための筆者の仮定です。適正PER、目標株価、将来の予想レンジを示すものではありません。
この表を見ると、今の価格は「修正前のEPSに約20倍を払う水準」と整理できます。
一方で、評価が18倍に下がれば、利益が変わらなくても計算上の株価は約2,000円です。以前より安くなったことと、ここから下がらないことは別なのです。
私は、すぐに過去の30倍台へ戻ることよりも、本業の利益が伸び、20倍前後の評価でも株価がついてくる展開を期待したいと考えています。
2,200円は「底の保証」ではなく、反応を見たい価格帯
前回の日記では、2,200円付近を比較的堅いラインではないかと書きました。
直近では9月10日の安値が2,200円、翌11日は一時2,194.5円まで下げた後、終値は2,246円でした。少なくとも11日は、2,200円を下回る場面から持ち直しています。株価時系列
ただし、この値動きだけで強い支持帯が確定したとは言えません。
私が見たいのは、もう一度この価格帯に近づいたときの反応です。
- 下げても買いが入り、終値で持ち直すか
- 反発が一日だけで終わらず、安値を切り上げられるか
- 出来高が増える中で下落が続いていないか
2,200円という数字だけを頼りに買うのではなく、その付近で売りが落ち着いているかを確認したいところです。
明確に割り込み、戻れない状態が続くなら、「堅いライン」という見方は修正する必要があります。
中長期で見ても、気をつけたいこと
私が購入を検討するうえで、特に確認したいのは3点です。
一時的な利益の後も、成長を続けられるか
還付や和解金がなくなった後に、どの程度の利益を稼げるのか。
次の決算では、売上の伸びと利益率を合わせて確認したいと思っています。表面上の増益・減益だけでなく、前年に何が含まれていたかも重要です。
事業の安定性と、株価の安定性を混同しない
医療需要を期待していても、株価が安定するとは限りません。
成長が期待を下回ったり、市場全体の評価倍率が下がったりすれば、業績が伸びていても株価が下落する可能性はあります。
「よい企業だから、いつ買ってもよい」とは考えないようにしたいです。
配当だけを購入理由にしない
今期の年間配当予想は36円です。2,246円で計算した予想配当利回りは約1.6%になります。第1四半期決算短信
私がテルモに期待するのは、高い配当収入というよりも中長期の利益成長です。
配当を受け取りながら待つとしても、事業の見通しが変わっていないかを確認することは欠かせません。
まとめ|以前より検討しやすい。ただし、安さの理由まで見る
今回数字を整理して、テルモは以前より購入を検討しやすい評価水準になっていると感じました。
ただし、表示されている約17倍というPERには、上方修正された利益予想が使われています。修正前のEPSで見れば約20倍。この違いは押さえておきたいところです。
私の考えは、「2,200円前後なら中長期で検討したい。ただし、一時利益を除いた成長と、株価の下げ止まりを確認したい」というものです。
安くなったという理由だけで飛びつくのではなく、この価格でどの利益を買うのかを考える。テルモは、その判断を丁寧にしていきたい企業の一つです。
関連記事:金利上昇で買いは慎重に。それでも中長期で注目しているテルモ/PERの計算方法と見方
出典・情報確認日
- テルモ公式:事業紹介
- 2027年3月期 第1四半期決算短信(2026年8月7日公表)
- 2027年3月期 通期連結業績予想の修正(2026年8月7日公表)
- Yahoo!ファイナンス:テルモ株価時系列
- かぶれん:テルモの予想PER推移
情報確認日:2026年9月14日。株価の比較基準日は2026年9月11日です。本文の評価・シナリオは筆者の見解であり、将来の株価や利益を保証するものではありません。特定銘柄の売買を推奨するものではなく、投資の最終判断はご自身の責任でお願いいたします。
図解は上記資料をもとにAIを活用して制作し、筆者が内容を確認しています。医療機器のイラストは説明用のイメージであり、実際の製品形状を示すものではありません。
コメント