こんにちは、きゃむです。
高配当株を探していると、つい配当利回りの高さに目が向きます。しかし、NISAで5~10年以上保有するなら、買った時の利回りだけでなく、その配当が続くか、さらに増えていくかも重要です。
私が高配当株を買うときは、配当利回り3.5%以上を一つの目安にしています。
それより低い場合でも、利益成長に伴う増配によって、3年以内に購入価格に対する利回りが3.5%を上回りそうなら検討します。ただし、増配への期待だけで買うのではなく、事業の安定性、キャッシュフロー、財務、配当実績まで確認します。
今回は、KDDI・NTT・花王・積水ハウス・三菱商事の5社を比較しました。
結論からいうと、比較した株価では積水ハウスが利回り条件を満たしています。ただし、負債増加と事業の先行きまで確認して判断したい銘柄です。ほかの4社も、増配実績だけで購入条件を満たすとは考えません。
この記事で分かることは、次の3点です。
- 5社の配当利回りが3%・3.5%・4%になる株価
- 過去5年の増配と、配当性向から見える違い
- 利回りだけで決めない、長期保有に向けた確認ポイント
※株価は2026年9月16日終値を使用しています。現在値ではありません。配当・業績予想は今回確認した各社の直近決算資料に基づきます。
まず比較:利回り3%・3.5%・4%になる株価はいくら?
配当利回りから株価を逆算する計算はシンプルです。
目標利回りになる株価=年間配当金÷目標利回り
例えば年間配当84円なら、利回り3.5%になる株価は2,400円です。
| 銘柄 | 株価〈9月16日〉 | 年間配当予想 | 予想利回り | 3%になる株価 | 3.5%になる株価 | 4%になる株価 |
|---|---|---|---|---|---|---|
| KDDI | 3,079円 | 84円 | 2.73% | 2,800円 | 2,400円 | 2,100円 |
| NTT | 177.1円 | 5.4円 | 3.05% | 180円 | 約154円 | 135円 |
| 花王 | 3,436円 | 78円 | 2.27% | 2,600円 | 約2,229円 | 1,950円 |
| 積水ハウス | 3,346円 | 145円 | 4.33% | 約4,833円 | 約4,143円 | 3,625円 |
| 三菱商事 | 4,944円 | 125円 | 2.53% | 約4,167円 | 約3,571円 | 3,125円 |
※配当予想の対象は、花王が2026年12月期、積水ハウスが2027年1月期、その他3社が2027年3月期。花王は株式分割後の年間配当換算額です。逆算株価は概算で、境界付近では実際の注文価格で再計算が必要です。
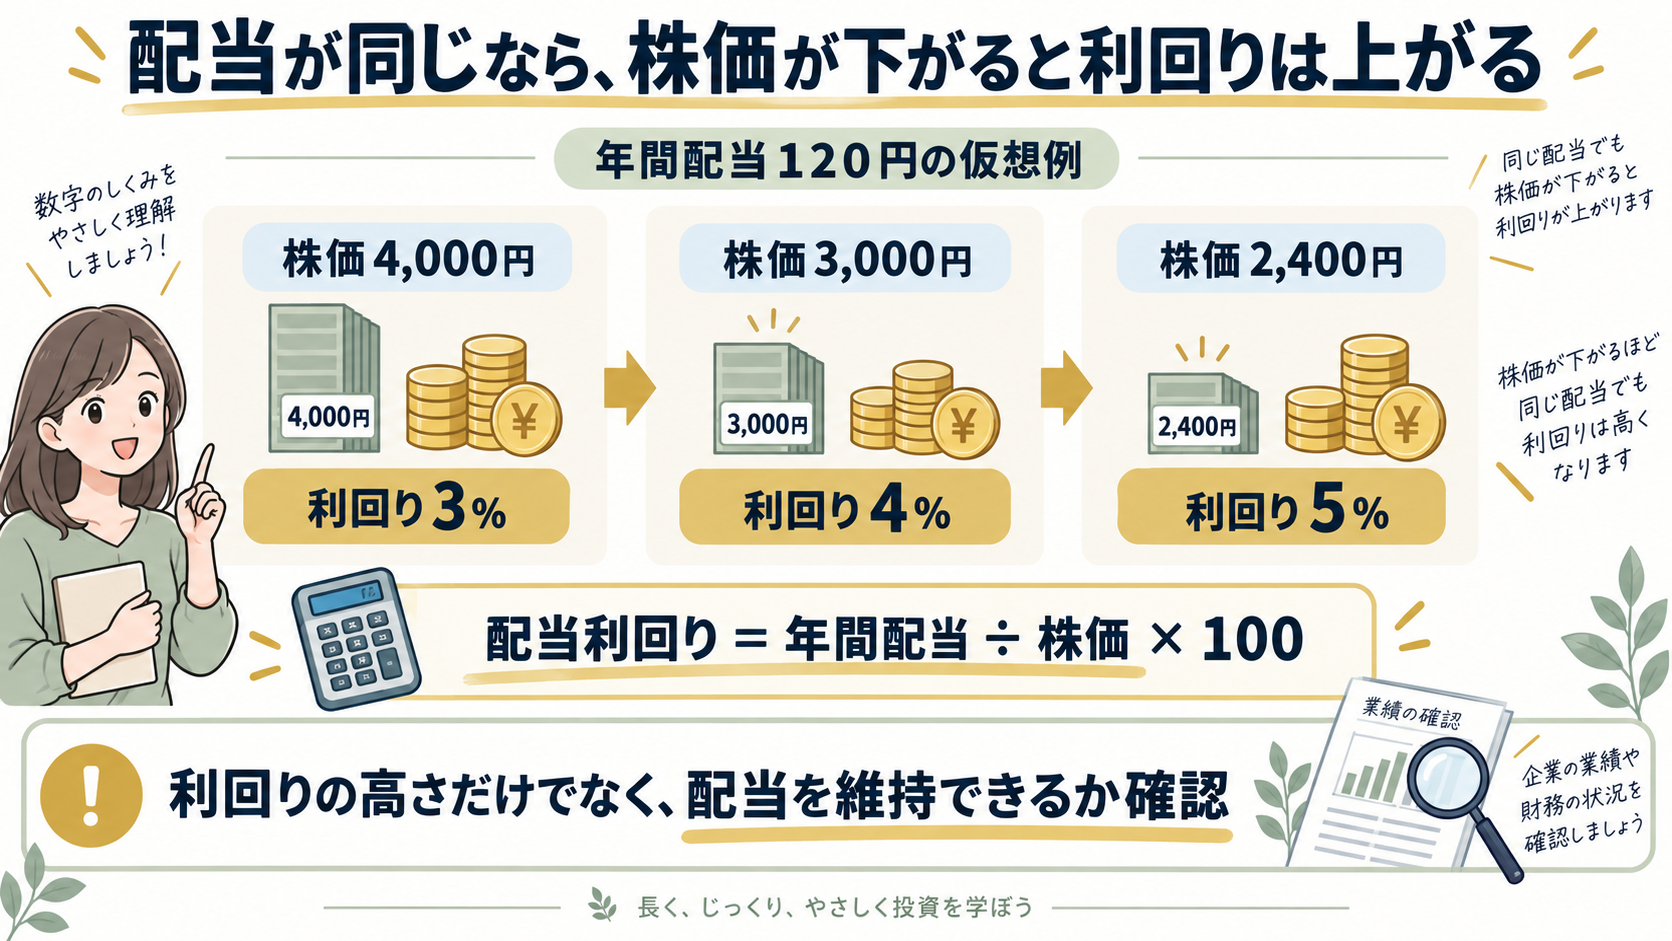
ここで注意したいのは、この表は企業価値から算出した適正株価ではないということです。
利回り3.5%になる株価まで下がっても、業績悪化によって減配すれば、想定していた配当は受け取れません。逆に、今の利回りが低くても、利益と配当が着実に伸びる会社には検討の余地があります。
配当予想の出典:KDDI、NTT、花王、積水ハウス、三菱商事。
私の購入基準:今3.5%、または増配で3年以内に3.5%
私が見ているのは、将来の市場株価に対する利回りではなく、自分が買った価格に対する配当利回りです。
例えば3,000円で買った株の年間配当が90円なら、購入時の利回りは3%。その後、年間配当が105円になれば、購入価格に対する利回りは3.5%になります。
ただし、配当が増えても株価が下がれば、配当と値動きを合わせた投資成績がマイナスになることはあります。購入価格に対する利回りだけで、投資の成功を判断するわけではありません。
また、「連続増配しているから、そのうち届くだろう」とは考えず、3.5%に届くために、どのくらいの増配が必要なのかを計算します。
3年間で3.5%に届くために必要な増配率
| 銘柄 | 今期の配当予想 | 3.5%に届く年間配当 | 必要な年平均増配率 |
|---|---|---|---|
| KDDI | 84円 | 約107.77円 | 約8.7% |
| NTT | 5.4円 | 約6.20円 | 約4.7% |
| 花王 | 78円 | 120.26円 | 約15.5% |
| 積水ハウス | 145円 | 117.11円 | 比較価格では達成済み |
| 三菱商事 | 125円 | 173.04円 | 約11.4% |
※9月16日の株価を購入価格と仮定。今期予想配当を起点に、その後3回の年間増配で到達する計算上の目安です。会社が約束した将来配当ではありません。
この表を見ると、必要な増配率にはかなり差があります。
年5%程度の増配を想定する場合と、年15%以上を想定する場合では、求められる利益成長も違います。過去の増配率だけでなく、今後もそのペースを支えられるかが重要です。
過去5年で、配当はどれだけ増えた?
単年の増配だけでは、その会社の傾向は分かりません。まずは5期間の配当実績を確認します。すべて1株当たり・円、株式分割調整後の金額です。
| 銘柄 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|---|---|
| KDDI | 62.5 | 67.5 | 70 | 72.5 | 80 |
| NTT | 4.6 | 4.8 | 5.1 | 5.2 | 5.3 |
| 三菱商事 | 50 | 60 | 70 | 100 | 110 |
決算期の異なる2社は、次のとおりです。
| 銘柄・対象期間 | 1年目 | 2年目 | 3年目 | 4年目 | 5年目 |
|---|---|---|---|---|---|
| 花王:2021~2025年12月期 | 72 | 74 | 75 | 76 | 77 |
| 積水ハウス:2022~2026年1月期 | 90 | 110 | 123 | 135 | 144 |
5社とも、この期間は増配を続けています。ただし、その大きさは同じではありません。
出典:KDDI有価証券報告書、NTT有価証券報告書、三菱商事の株主還元、花王有価証券報告書、積水ハウスの株主還元。
増配の「中身」を配当性向で確認する
配当が増えていても、利益がそれ以上に伸びているのか、利益のうち配当に回す割合を高めているのかで見方は変わります。
以下は、それぞれ上表と同じ5期間について、年間配当を連結EPSで割って計算した配当性向です。
| 銘柄 | 1年目 | 2年目 | 3年目 | 4年目 | 5年目 |
|---|---|---|---|---|---|
| KDDI | 41.7% | 45.3% | 49.4% | 44.8% | 43.6% |
| NTT | 34.9% | 34.5% | 33.8% | 43.5% | 42.0% |
| 花王 | 62.4% | 80.8% | 158.9% | 65.5% | 59.2% |
| 積水ハウス | 39.6% | 39.8% | 39.8% | 40.2% | 40.2% |
| 三菱商事 | 23.6% | 22.2% | 30.4% | 42.2% | 52.2% |
※丸め方などにより会社公表値とわずかに異なる場合があります。計算元は各社有価証券報告書等。三菱商事は2025年株主総会資料と2026年年次財務報告書も使用しています。
積水ハウスは配当性向を約40%に保ちながら増配しています。一方、三菱商事は大きく増配した分、配当性向も上がっています。
花王は2023年に、その年の利益を上回る配当を実施しました。これは直ちに減配を意味するわけではありませんが、連続増配の実績と、その年の配当余力は別に見る必要があることを示しています。
増配実績だけでなく、負債の5年推移も確認する
増配が続いていることと、今後も無理なく増配できることは別です。KDDIとNTTについて、グループ全体の有利子負債の推移も確認しました。
単位:億円。各社開示値を基に表示しています。
| 決算期 | KDDI | NTT |
|---|---|---|
| 2022年3月期 | 16,001 | 73,643 |
| 2023年3月期 | 16,514 | 82,305 |
| 2024年3月期 | 23,944 | 95,910 |
| 2025年3月期 | 約44,376※ | 100,101 |
| 2026年3月期 | 53,754 | 157,116 |
※KDDIの2025年3月期は、最新開示の残高と前期比増加額から算出した概数です。企業規模、負債の集計範囲、金融事業や連結範囲の変化が異なるため、金額の大小だけで2社の安全性を順位付けする表ではありません。それぞれの会社で負債が増えた理由を確認するために使います。
通信会社だからといって、財務面を確認せずに安心できるわけではありません。KDDIは、金融事業を除いても2026年3月期の有利子負債が約3兆2,694億円となり、前年より約4,505億円増えています。こちらは上表とは別の集計範囲です。増配実績に加えて、投資によって利益が伸びているか、負債の増加が落ち着くかも見ていきたいところです。
NTTも有利子負債が増えています。ただし、銀行の子会社化や大型の資本取引があるため、単純に「通信事業が悪化した」とは判断できません。買収・投資の成果と、今後の返済負担をセットで確認したいと考えています。
また、金融事業を含む連結キャッシュフローは、銀行の貸出や預金の増減にも左右されます。営業CFが黒字というだけで、配当は安心と決めつけないことも大切です。
出典:KDDI・2023年3月期訂正有価証券報告書、2024年3月期訂正有価証券報告書、最新業績分析。NTT:2023年3月期、2024年3月期、2026年3月期有価証券報告書。
5社を長期保有目線でどう見るか
KDDI:増配への期待と、購入価格のバランスを取りたい
KDDIの今期年間配当予想は84円で、前期比5%増です。
仮に、その後も年5%の増配が3年間続くなら、年間配当は約97.24円になります。この場合、購入価格が約2,778円なら、購入価格に対する利回りはおよそ3.5%です。
ただし、これは会社予想ではなく、増配率を仮定した試算です。比較株価の3,079円から3年間で3.5%に届くには、年平均約8.7%の増配が必要になります。KDDIの配当方針・実績
また、2026年3月末の有利子負債は、金融事業を除いても3兆2,694億円あります。安定増配の実績に加え、投資後の利益成長と返済余力も確認したいところです。KDDI公式・業績分析
私の基準に当てはめるなら、増配実績だけで買うのではなく、購入価格を抑えながら検討する銘柄です。
NTT:少しずつの増配でも、購入価格によって結果が変わる
NTTの今期配当予想は5.4円。比較株価177.1円で3.5%に届くには、年間配当約6.20円が必要です。
今期の増配幅は0.1円です。仮にその後も毎年0.1円ずつなら、3年後は5.7円。177.1円に対する利回りは約3.22%で、私の目安には届きません。NTTの配当方針・実績
このため、検討するなら、増配ペースの加速を裏付ける利益成長か、購入価格の低下を確認したいです。
会社公表の有利子負債も、2022年3月期末の約7.36兆円から2026年3月期末の約15.71兆円へ増えています。連結範囲の変化を伴うため単純比較はできませんが、配当性向だけでなく、投資回収と負債管理を見る必要があります。2023年統合報告書、2026年決算補足資料
花王:財務面の強みと、増配スピードは別に考える
花王は、今回の5社の中では配当の伸びが緩やかです。比較株価から3年間で3.5%に届くには、年平均約15.5%の増配が必要で、確認した過去の配当推移とは距離があります。
一方、借入金・社債・リース負債の合計は、2021年末の約2,687億円から2025年末の約2,431億円へ減少しています。営業CFと投資CFの合計も、この5年間は毎年プラスでした。
増配率だけでは目立たなくても、財務と資金創出力には評価すべき点があります。ただ、企業としての強みと、自分の購入条件に合うかどうかは別です。今回の価格では、私の利回り基準には合わせにくいと考えます。
出典:花王2022年有価証券報告書、2025年有価証券報告書。負債の集計には有利子の預り金等を含めていません。
積水ハウス:利回り条件は満たすが、財務を確認して判断したい
比較株価3,346円に対する予想配当利回りは約4.33%。今回の5社では、購入時点の利回り条件を満たしています。
過去5年は配当性向を約40%に保ちながら増配しており、利益成長を伴った増配が確認できます。会社は第7次中期経営計画で、年間配当145円を下限とする方針を示しています。ただし、将来の配当を保証するものではありません。積水ハウスの株主還元方針
気になるのは、負債とキャッシュフローの変化です。
単位:億円、四捨五入。
| 指標 | 2022年1月期 | 2023年1月期 | 2024年1月期 | 2025年1月期 | 2026年1月期 |
|---|---|---|---|---|---|
| 営業CF | 1,180 | 1,255 | 157 | 629 | 2,163 |
| 投資CF | −1,137 | −1,654 | −691 | −6,977 | −732 |
| 有利子負債 | 5,499 | 6,072 | 7,750 | 18,774 | 18,817 |
直近の営業CFは改善していますが、負債は5年前より大きく増えています。利回り条件を満たしているからこそ、次は米国事業の収益性、在庫、投資回収、負債削減の進捗を確認したいです。積水ハウス公式ファクトブック
今回の比較では優先的に調べたい候補ですが、利回りだけで購入を決めるわけではありません。
三菱商事:過去の大幅増配を、そのまま将来へ延長しない
三菱商事の年間配当は、2022年3月期の50円から2026年3月期には110円へ増え、今期は125円を予想しています。三菱商事の株主還元
ただし、比較株価4,944円から3年間で3.5%に届くには、年間配当173.04円、年平均約11.4%の増配が必要です。
過去に大きく増配した実績はありますが、それだけを根拠に同じペースを期待するのは避けたいです。
2026年3月期の営業CFと投資CFの合計は約1兆415億円のプラスですが、配当や自社株買いはその後の資金支出です。また、リースを除く有利子負債は前期末より増えています。配当だけでなく、成長投資・自社株買い・負債管理を合わせた資金配分を見る必要があります。三菱商事2026年年次財務報告書
私が買う前に確認する5つのこと
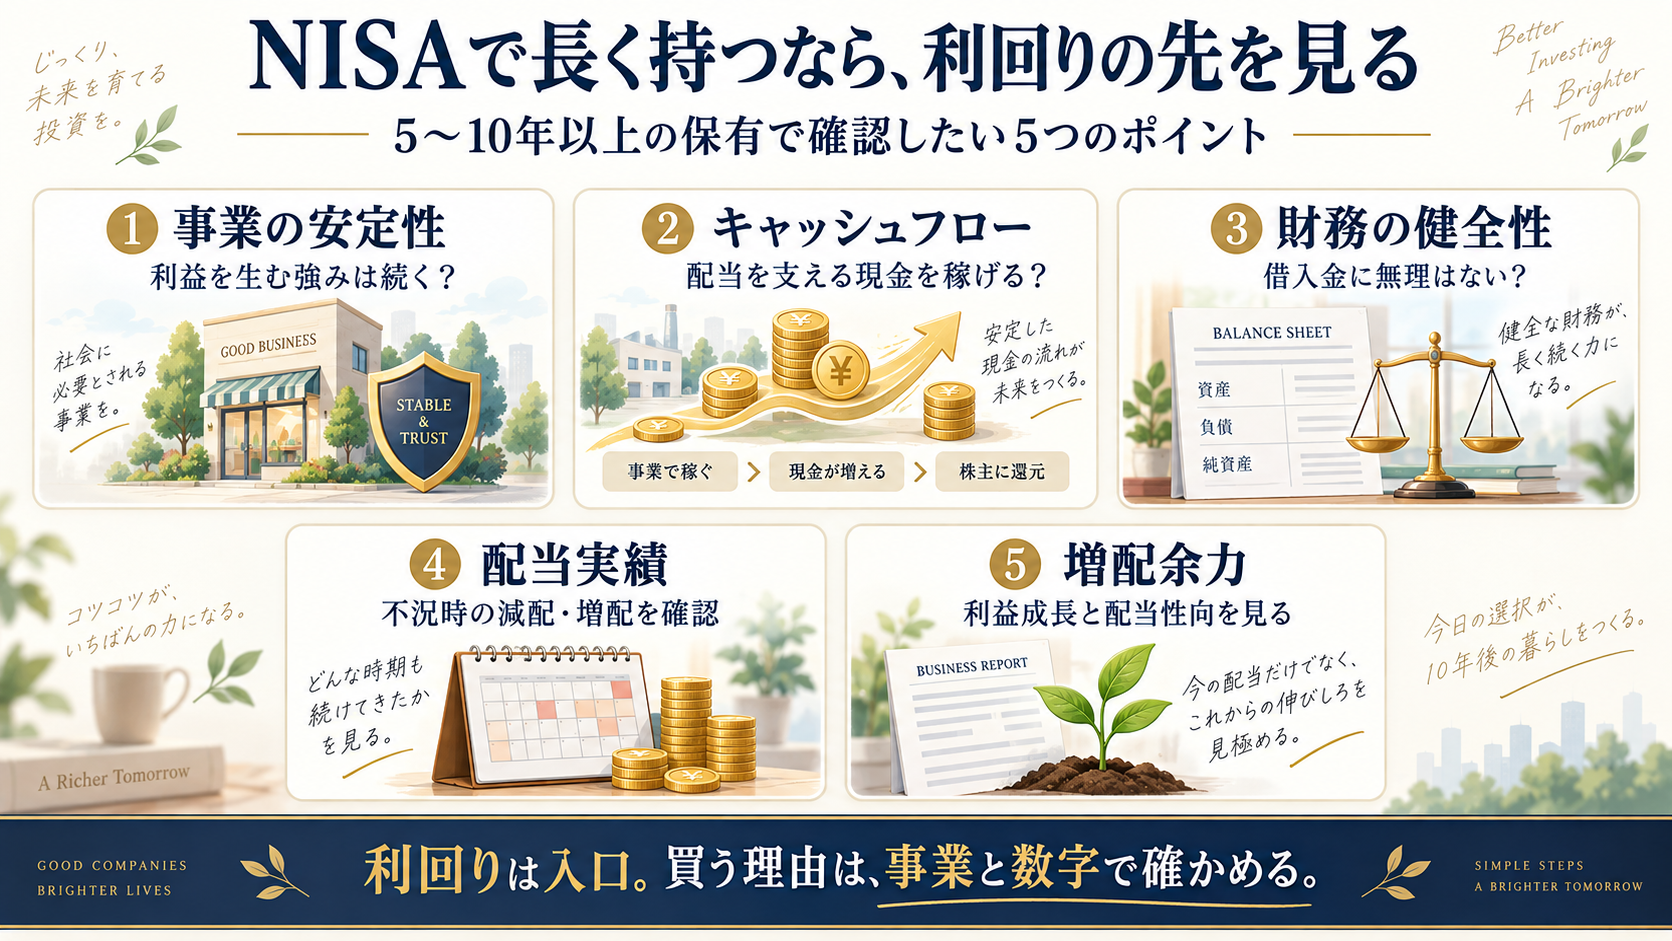
今回の比較を踏まえて、購入前には次の点を確認します。
- 事業の安定性
不況や競争環境の変化があっても、利益を生み続けられるか。 - 利益と配当の関係
増配が利益成長に伴うものか、配当性向の引き上げに頼っているか。 - 数年間のキャッシュフロー
一時的な資産売却だけでなく、事業から継続的に資金を生み出せているか。 - 負債と投資回収
借入金が増えた理由と、その投資が利益につながっているか。 - 購入価格と必要な増配率
3年以内に3.5%へ届くための前提が、楽観的すぎないか。
キャッシュフローの基本的な読み方は、「キャッシュフローとは?3つの見方と読み方」でも解説しています。
まとめ:3.5%は購入判断の入り口。最後は増配を支える力を見る
今回の比較価格では、積水ハウスが私の利回り条件を満たしています。ただし、事業と財務まで確認してから判断したいです。
KDDIやNTTは、購入価格を抑えるか、今後の利益成長と増配の見通しを確認することで検討余地があります。花王と三菱商事にもそれぞれ強みはありますが、今回の価格から3年以内に3.5%へ届くには、相応の増配が必要です。
私が大切にしたいのは、高い利回りを買うのではなく、長く配当を受け取り続けられる事業を、納得できる価格で買うことです。
NISAで長期保有するからこそ、購入条件に届かないときは、無理に買わず待つことも選択肢にしたいと思います。
私の購入目安は、配当利回り3.5%以上、または3年以内の増配で取得価格に対する利回りが3.5%を超えそうなことです。ただし、これは購入候補を絞る入口にすぎません。過去数年の利益、キャッシュフロー、負債、配当性向を確認し、増配を支える余力があると納得できてから買います。必要な増配率を計算できても、その増配が実現するとは限りません。
情報の基準・計算について
- 株価基準日:2026年9月16日
- 公式資料の確認日:2026年9月23日(KDDI・NTTの負債推移と関連注記は2026年9月30日に追加確認)
- 配当利回り:年間配当予想÷株価
- 目標利回りとなる株価:年間配当予想÷目標利回り
- 必要増配率:今期予想配当を起点に、その後3年間で目標配当へ到達する年平均成長率
- 株式分割は比較可能な基準に調整しています。
- 会社予想・配当方針は変更される可能性があります。記載の試算は将来の配当や投資成果を保証するものではありません。
本記事は筆者の投資判断の考え方を整理したもので、特定銘柄の購入を推奨するものではありません。投資判断は最新の開示資料等を確認のうえ、ご自身で行ってください。年間配当を使った利回りの比較であり、今から購入して年間配当の全額を受け取れるという意味ではありません。
コメント