- SOTP分析の仕組みと、PERとの違い
- フィックスターズの実数値を使った計算手順
- 評価倍率が変わると、試算値がどれだけ動くか
結論:今回の仮定では基準ケースは1株約2,468円。ただし、Solution事業の倍率を20倍から15倍へ下げると約1,922円になります。大切なのは試算値そのものより、評価を支える前提です。
黒字の主力事業と、先行投資で赤字の新規事業。同じ会社の中でも、事業によって利益の出方は異なります。会社全体のPERだけでは、その違いが見えにくいこともあります。
そこで役立つのが「SOTP分析」です。今回はフィックスターズを実例に、数字の拾い方から1株当たりの計算までを整理します。
本記事は2026年6月末までの決算実績を用いた学習用の簡易試算です。現在の株価に対する売買判断や会社公表の目標株価ではありません。資料・計算の再確認日:2026年9月28日。
SOTP分析とは?事業ごとに価値を考える方法
SOTPは「Sum of the Parts」の略です。事業ごとに価値を見積もり、合計する考え方を指します。今回の例では、まず事業価値を計算し、その後に現金や負債などを調整して株主に帰属する価値へ近づけます。
図解① SOTPの計算の流れ
営業利益 × 評価倍率
売上高 × 評価倍率
↓ 2つの事業価値を合計
+ 現金等 − 債務・非支配株主持分等
↓ 自己株式を除く株式数で割る
1株当たりの試算値
本記事の簡易モデル。その他事業・保有投資資産の個別評価は省略。なお、SOTPには複数の評価方法があります。事業ごとにDCF法や利益倍率などを使い分けることもあり、必ず今回と同じ計算になるわけではありません。
フィックスターズを2つの主な事業に分ける
Solution事業:現在の利益を支える主力
ソフトウェアの高速化や、半導体・自動運転などに関わる開発支援を行う事業です。今回のモデルでは、この事業が生む営業利益を評価の土台にします。
SaaS事業:将来の収益化を目指す先行投資
Fixstars AmplifyやAIBoosterなどの開発を進める事業です。2026年9月期第3四半期累計ではセグメント損失を計上しているため、利益倍率ではなく外部顧客向け売上高から価値を仮置きします。
ただし、赤字事業だから売上倍率で高く評価してよい、という意味ではありません。成長率、将来の利益率、追加投資の必要額によって、評価は大きく変わります。事業名にSaaSと付いていても、売上のすべてを継続課金収入とみなしてはいけません。
同社にはCVCを含む「その他」の区分もあります。本記事は主要2事業を扱う簡易モデルで、その他事業の価値を網羅した評価ではありません。
使う数字は「直近12か月の実績」にそろえる
9か月分の利益に年間ベースの倍率をそのまま掛けると、期間がそろいません。今回は2025年7月~2026年6月の直近12か月(TTM)を使います。会社の通期予想ではなく、過去の実績を組み合わせた数字です。
図解② 12か月分の作り方
2025年9月期の通期実績
− 2025年9月期の第3四半期累計
+ 2026年9月期の第3四半期累計
= 2025年7月~2026年6月の実績
| 項目 | 2025年通期 | 2025年3Q累計 | 2026年3Q累計 | TTM |
|---|---|---|---|---|
| Solution営業利益 | 3,236,011 | 2,408,975 | 2,698,829 | 3,525,865 |
| SaaS外部売上高 | 446,343 | 319,220 | 507,963 | 635,086 |
したがって、Solution事業の営業利益は約35.26億円、SaaS事業の売上高は約6.35億円です。営業利益は税引後の純利益ではありません。また、SaaS売上高にはセグメント間の内部取引を含めていません。
2026年3Q短信のセグメント注記では、各セグメントの利益・損失の合計が連結営業利益と一致しています。費用を追加控除する場合は、すでに含まれる費用を二重に引かないよう注意します。
「営業利益の20倍」はPER20倍とは違う
今回はSolution事業に営業利益の20倍を置きます。これは営業利益から事業価値を試算する倍率であり、純利益に基づくPERとは異なります。厳密には利払い前・税引前利益との対応や、同業比較で用いる利益定義をそろえる必要があります。
20倍は会社公表値でも、適正と証明された倍率でもありません。このモデルでは比較の中心に置く仮定です。同業他社の倍率などで妥当性を裏付けていないため、「技術力が高いから必ず20倍で評価できる」とは考えません。
SaaS事業の売上倍率も同じです。3倍・5倍・8倍は仮定の違いを見るための設定で、最低でも3倍の価値があるという意味ではありません。
基準ケースを実際に計算する
中心の組み合わせを「Solution20倍・SaaS5倍」とします。
- Solution:35.25865億円 × 20倍 = 705.173億円
- SaaS:6.35086億円 × 5倍 = 31.7543億円
現金・負債などの調整を分解する
| 項目 | 金額 | 扱い |
|---|---|---|
| 現金及び預金 | 6,289,973 | 加算 |
| 流動・固定のリース債務合計 | 30,073 | 控除 |
| 非支配株主持分 | 225,304 | 帳簿価額を控除 |
| 調整額 | 6,034,596 | 約60.35億円 |
非支配株主持分とは、連結子会社の純資産のうち親会社以外の株主に帰属する部分です。今回は帳簿価額を代用していますが、実際の価値と一致するとは限りません。
同時点の貸借対照表に借入金の独立した表示はありません。ただし、負債全体を現金から差し引く計算ではありません。買掛金など事業運営に伴う負債と、企業価値から控除する債務を区別します。
自己株式を除く株式数は、33,635,000株 − 1,331,742株 = 32,303,258株です。
(705.173億円 + 31.7543億円 + 60.34596億円)÷ 32,303,258株 = 約2,468円
計算には丸める前の値を使い、最終的な1株当たりの値を1円単位で四捨五入しています。
主力事業の評価を変えると、試算値は大きく動く
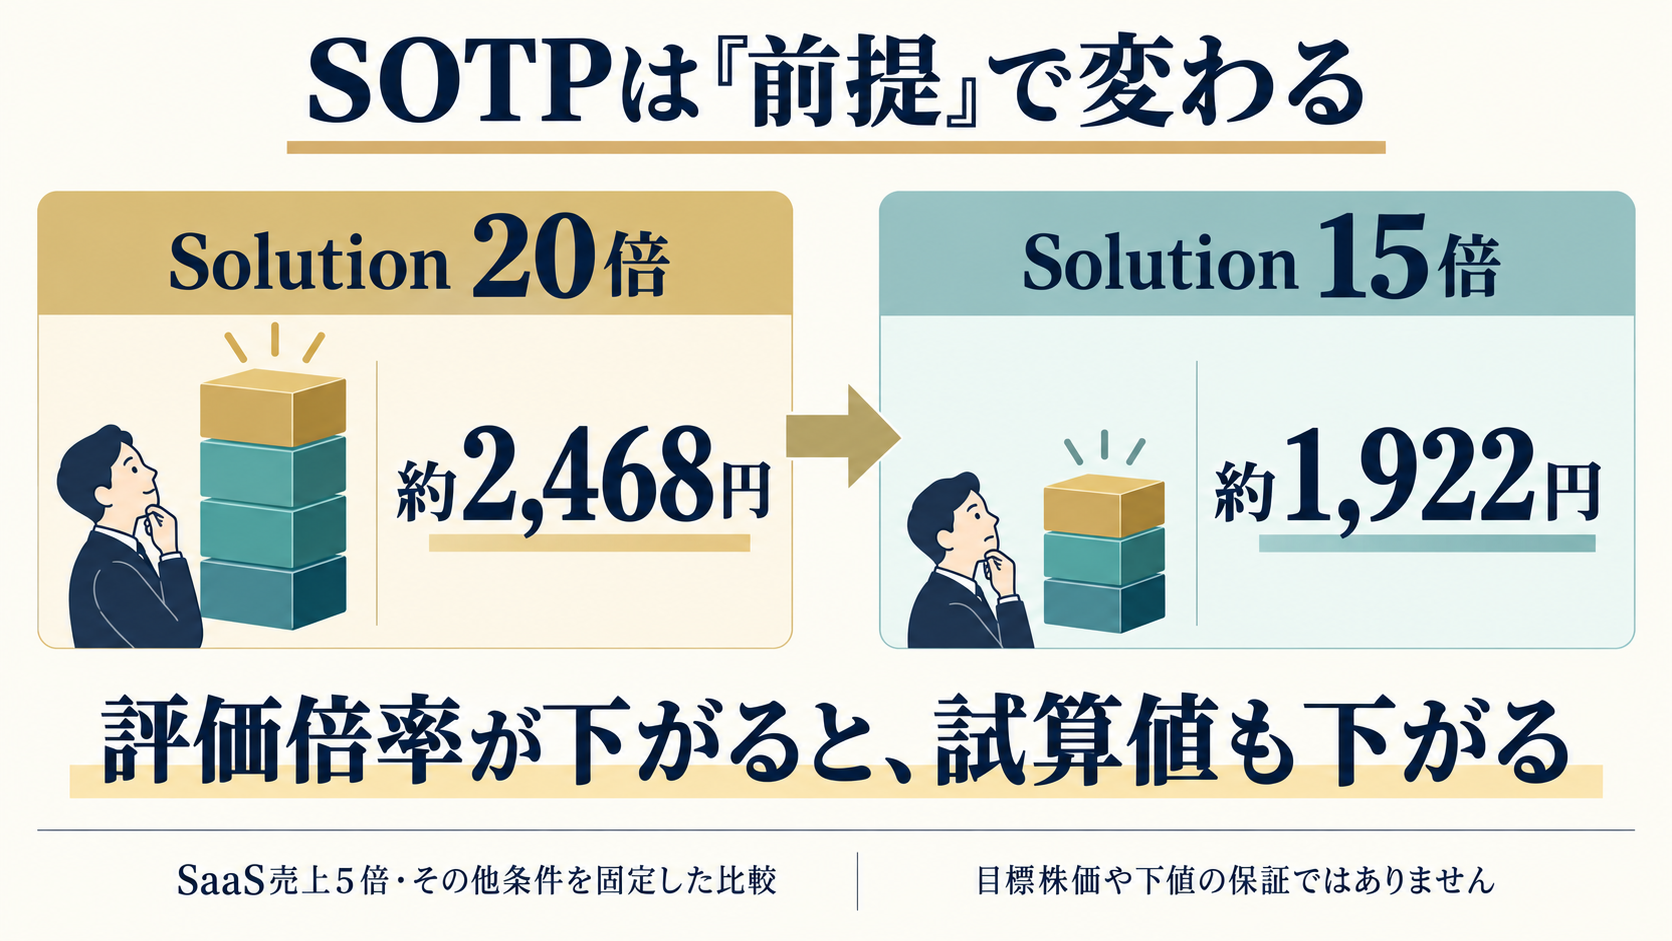
以前の比較はSolutionを20倍に固定し、SaaSの倍率だけを変えていました。しかし、それでは主力事業の評価低下を十分に表せません。今回は両方の倍率を変えて比較します。
図解③ どの前提が株価評価を動かす?
| Solution営業利益倍率 | SaaS売上3倍 | SaaS売上5倍 | SaaS売上8倍 |
|---|---|---|---|
| 15倍 | 1,883 | 1,922 | 1,981 |
| 20倍 | 2,429 | 2,468 | 2,527 |
| 25倍 | 2,975 | 3,014 | 3,073 |
SaaS5倍のまま、Solutionを20倍 → 15倍にすると
約2,468円 → 約1,922円(約22%低下)
今回のモデルでは、SaaSへの評価以上にSolutionの倍率が結果を動かします。20倍から15倍へ変えるだけで、1株当たり約546円の差が出ます。
さらに、この表は利益自体が減るケースを含みません。主力事業が減益になり、同時に評価倍率も下がれば、試算値は一段と低下します。表の最小値を株価の下限とは考えないことが重要です。
この簡易SOTPで見落としたくない3つの限界
① 現金を全額加算している
現金・預金には運転資金や今後の投資に必要なお金も含まれます。今回は必要資金を分けず全額を加算しています。例えば加算対象を10億円減らすと、他の条件が同じなら1株当たりの試算値は約31円下がります。
② 赤字事業の追加資金が明示されていない
SaaSの売上倍率による評価には、成長・将来の採算改善に対する期待が含まれます。赤字継続に必要な資金を別途精密に予測していないため、成長しても資金流出が大きければ評価を見直す必要があります。より厳密に考えるなら、将来のキャッシュフローを予測する方法も検討します。
③ その他事業や資産を網羅していない
CVC事業、営業投資有価証券、投資有価証券の価値を個別には加算していません。非支配株主持分は帳簿価額を使い、潜在的な株式の希薄化も精密には織り込んでいません。これらの省略がある以上、「保守的だから必ず安全」とも言い切れません。
私の見方:答えより、崩れる前提を確認したい
私は、フィックスターズを会社全体のPERだけで判断するより、利益を生むSolution事業と、先行投資段階のSaaS事業を分けるほうが理解しやすいと考えています。
ただし、約2,468円をそのまま目標株価にはしません。今回の計算で分かったのは「その価格になる」ことではなく、Solution事業への評価が結論を大きく左右するということです。
次の決算では、Solutionの利益成長と採算性、SaaSの売上成長と赤字の変化、現金や株式数の変化を確認したいと思います。利益が伸びないのに高い倍率だけを維持するような計算になっていないか、自分の前提を点検することが大切です。
SOTP分析は、都合のよい株価を作る道具ではありません。「どの事業に、なぜ、その価値を置いたのか」を言葉と数字で説明できるようにするために使いたいと考えています。
出典・計算条件
- フィックスターズ 2025年9月期 決算短信:セグメント別通期実績。
- フィックスターズ 2026年9月期 第3四半期決算短信:当期・前年同期のセグメント実績、連結貸借対照表、株式数。
- フィックスターズ IRライブラリー
実績対象期間:2025年7月~2026年6月。財務・株式数の基準日:2026年6月30日。資料・計算の再確認日:2026年9月28日。評価倍率は筆者が比較用に設定した仮定で、会社予想ではありません。
本記事は投資の考え方を共有するもので、特定銘柄の売買を推奨するものではありません。最新の開示情報をご確認のうえ、投資判断はご自身で行ってください。

コメント
So,I like it